Domain immobiliengutachter-braunschweig.de kaufen?
Wir ziehen mit dem Projekt
immobiliengutachter-braunschweig.de um.
Sind Sie am Kauf der Domain
immobiliengutachter-braunschweig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain immobiliengutachter-braunschweig.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **


Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
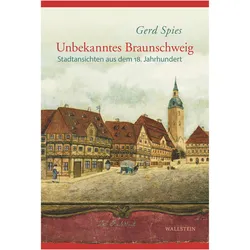
Unbekanntes Braunschweig, Fachbücher von Gerd SpiesBraunschweig abseits der bisher bekannten Plätze und Prachtbauten: Zeichnungen eines Unbekannten enthüllen detailliert das Aussehen und das Leben der Stadt vor 260 Jahren. Braunschweig war in der Mitte des 18. Jahrhunderts Residenzstadt geworden, in der Innenstadt entstanden Barockbauten, noch verengten die längst veralteten Befestigungsanlagen die Stadt ein, da ging ein uns heute nur dem Namen nach bekannter Zeichner durch die Stadt. Auf gut eine Spanne grossen Bleistiftzeichnungen, detailversessen, oft naiv, hielt der Zeichner Collier Häusergruppen und Strassen fest, die schon Jahrzehnte später verschwunden waren, die verbaut oder im neuen Stil verkleidet wurden. Es ist das unbekannte Braunschweig abseits der bekannten Plätze und Prachtbauten, die Fachwerkstadt, deren Wert erst hundert Jahre später langsam wiederentdeckt und ein weiteres halbes Jahrhundert später fast völlig zerstört wurde. Doch die umfangreiche Sammlung der Zeichnungen blieb erhalten. Gerd Spies hat diese einzigartigen Stadtansichten nun individuell lokalisiert und ordnet sie dem damaligen Stadtleben zu. Damit wird es möglich, Collier auf seinem Weg durch die Strassen Braunschweigs am Ende des 18. Jahrhunderts zu begleiten, mit seinen Augen die Häuser, Fassaden und Innenhöfe zu sehen und die auf 121 Abbildungen dargestellten Ansichten auf einem zeitgenössischen Stadtplan wiederzufinden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
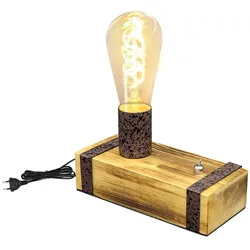
TISCHLEUCHTE Braunschweig 8.3/20/11 cm[Rustikal & Vintage Design] Diese antik Tischlampe besteht aus einem 20 cm Kieferholz Holzbalken, an dem eine Retro-E27-Metallfassung sind. [E27 Fassung] Diese holz Wandleuchte bietet eine E27 Fassung und passt zu normaler E27 Leuchtmittel von maximal 60 Watt. Ob das Licht dimmbar, hängt von der Glühbirne ab. [Details] Material: Holz und Metall, Holzbalkengröße: 20*8,3*11cm, Fassung: E27(Max. 60W), Anzahl Flammen: 1 flg, Spannung: 230V, Leuchtmittel inklusive: nein, Kabellänge: 1,5 m. [Einfache Installation und Bedienung] Diese retro Schreibtischlampe mit europäischem Stecker verfügt über einen bedienbaren an/und Ausschalter ist auf dem Holzbalken Lampenfuß. [Multifunktionale Tischlampe] Als 20 cm lange Tischleuchte mit Vintage Holzbalken können Sie durch das lange Kabel (150 cm) die Schreibtischlampe vielseitig platzieren.20,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B40795 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B40795 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..80,44 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B407B6 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407B6 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..83,53 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Monopoly - BraunschweigWinning Moves Monopoly Braunschweig MONOPOLY führt Sie mit dieser Ausgabe durchs niedersächsische Braunschweig. Die Löwenstadt hat 250.000 Einwohner:innen und ist Zentrum der forschungsintensivsten Region Europas. Die vielfältigen Möglichkeiten einer Großstadt, gebettet in eine reiche Historie – in...42,50 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Top Trumps - New Yorker Lions BraunschweigWinning Moves Top Trumps - New Yorker Lions Braunschweig Klassische Trumpfspiele sind von gestern! Jetzt gibt es TOP TRUMPS! TOP TRUMPS New Yorker Lions Braunschweig ist das ultimative Geschenk für alle, die mehr über die Football-Mannschaft erfahren möchten. Und darum geht’s bei TOP TRUMPS: Alle Sp...8,99 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Unbekanntes Braunschweig, Fachbücher von Gerd SpiesBraunschweig abseits der bisher bekannten Plätze und Prachtbauten: Zeichnungen eines Unbekannten enthüllen detailliert das Aussehen und das Leben der Stadt vor 260 Jahren. Braunschweig war in der Mitte des 18. Jahrhunderts Residenzstadt geworden, in der Innenstadt entstanden Barockbauten, noch verengten die längst veralteten Befestigungsanlagen die Stadt ein, da ging ein uns heute nur dem Namen nach bekannter Zeichner durch die Stadt. Auf gut eine Spanne grossen Bleistiftzeichnungen, detailversessen, oft naiv, hielt der Zeichner Collier Häusergruppen und Strassen fest, die schon Jahrzehnte später verschwunden waren, die verbaut oder im neuen Stil verkleidet wurden. Es ist das unbekannte Braunschweig abseits der bekannten Plätze und Prachtbauten, die Fachwerkstadt, deren Wert erst hundert Jahre später langsam wiederentdeckt und ein weiteres halbes Jahrhundert später fast völlig zerstört wurde. Doch die umfangreiche Sammlung der Zeichnungen blieb erhalten. Gerd Spies hat diese einzigartigen Stadtansichten nun individuell lokalisiert und ordnet sie dem damaligen Stadtleben zu. Damit wird es möglich, Collier auf seinem Weg durch die Strassen Braunschweigs am Ende des 18. Jahrhunderts zu begleiten, mit seinen Augen die Häuser, Fassaden und Innenhöfe zu sehen und die auf 121 Abbildungen dargestellten Ansichten auf einem zeitgenössischen Stadtplan wiederzufinden.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
TISCHLEUCHTE Braunschweig 8.3/20/11 cm[Rustikal & Vintage Design] Diese antik Tischlampe besteht aus einem 20 cm Kieferholz Holzbalken, an dem eine Retro-E27-Metallfassung sind. [E27 Fassung] Diese holz Wandleuchte bietet eine E27 Fassung und passt zu normaler E27 Leuchtmittel von maximal 60 Watt. Ob das Licht dimmbar, hängt von der Glühbirne ab. [Details] Material: Holz und Metall, Holzbalkengröße: 20*8,3*11cm, Fassung: E27(Max. 60W), Anzahl Flammen: 1 flg, Spannung: 230V, Leuchtmittel inklusive: nein, Kabellänge: 1,5 m. [Einfache Installation und Bedienung] Diese retro Schreibtischlampe mit europäischem Stecker verfügt über einen bedienbaren an/und Ausschalter ist auf dem Holzbalken Lampenfuß. [Multifunktionale Tischlampe] Als 20 cm lange Tischleuchte mit Vintage Holzbalken können Sie durch das lange Kabel (150 cm) die Schreibtischlampe vielseitig platzieren.20,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Brembo Bremsscheibe Modell 68B40795 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B40795 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..80,44 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Brembo Bremsscheibe Modell 68B407B6 mit TÜV-GutachtenHochwertiger Brembo Bremsscheibe Modell 68B407B6 – Original-Markenqualität für Ihr Motorrad oder Fahrzeug. Passend: starr. Material: Stahl. Geliefert mit TÜV-Gutachten. Geprüfte Brembo Markenqualität für zuverlässige und konstante Bremsleistung ..83,53 €*Versand: 7,90 €Sichere Weiterleitung zum Anbieter
-
Cafés in Braunschweig, Fachbücher von Peter AlbrechtEin heute alltäglicher Ort im Wandel der Zeit: Caféhauskultur in und um Braunschweig vom 18. bis ins 21. Jahrhundert. Heute selbstverständlich, früher ein Luxusprodukt - die Tasse Kaffee. Mit dem Getränk ging auch die Entstehung eines eigenen Ortes einher. In Braunschweig wurde vermutlich gegen Ende des 17. Jahrhunderts die erste Tasse Kaffee getrunken, doch zu Beginn des 18. Jahrhunderts wusste die grosse Mehrheit der Einwohner sicher trotzdem noch nichts von dem seltsamen Produkt aus dem Orient - bis die Messestadt im Jahr 1714 ein grosses Kaffeehaus bekam. Peter Albrecht beschäftigt sich seit Jahrzehnten mit der Geschichte des Kaffees in und um Braunschweig. Nun zeichnet er anhand von Archivquellen und Zeitungsannoncen die Geschichte der Caféhauskultur an der Oker nach, von ihren Anfängen bis ins 21. Jahrhundert. So vielseitig, wie das Getränk serviert werden kann, waren auch die Orte seines Konsums: Zunächst Kaffeehäuser und Gartenlokale, dann Bäcker-Cafés, Café-Chantant, Bars, Restaurants und Hotels - bis zum heute bekannten McCafé. Dabei betrachtet der Autor nicht nur die wechselhafte Geschichte der verschiedenen Unternehmen, sondern zeigt gleichzeitig den Wandel des Cafés als kultureller und sozialer Treffpunkt auf: Von der demonstrativen Nivellierung von Standesgrenzen bis zu einem modernen Ort für ein erstes Rendezvous.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simon, Thore: Wertermittlung von GrundstückenWertermittlung von Grundstücken , Die "Wertermittlung von Grundstücken" enthält über 50 praxisnahe Aufgaben mit Lösungen, die als Übungsaufgaben für neu in diesem Fachgebiet tätige Sachverständige dienen. Vorangestellt sind über 200 Fragen und Antworten, die z.B. als Vorbereitung für die Prüfung zum öffentlich bestellten Sachverständigen für die Grundstückswertermittlung eingesetzt werden können. Über die neuen Fragen und die neuen Aufgaben zur ImmoWertV wird dem Sachverständigen ein direkter und praxisnaher Zugang zu den aktuellen Bestimmungen angeboten. Das Werk wird abgerundet durch einen Exkurs über finanzmathematische Grundlagen in der Wertermittlung und Erläuterungen zur DIN 276 (Hochbau). In der 6. Auflage werden folgende neue Vorschriften berücksichtigt: - Immobilienwertermittlungsverordnung (1.7.2010) - Bodenrichtwertrichtlinie (11.1.2011) - Sachwertrichtlinie - Ertragswertrichtlinie - Normalherstellungskosten 2010. , Reflektoren > Beleuchtung , Auflage: 6. Auflage, Erscheinungsjahr: 20111202, Produktform: Kartoniert, Autoren: Simon, Thore~Gilich, Tobias, Auflage: 12006, Auflage/Ausgabe: 6. Auflage, Seitenzahl/Blattzahl: 500, Keyword: Immobilienwertermittlungsverordnung; Wertermittlung Grundstück; Bewertung; Grundstückswertermittlung; Immobilienwirtschaft; Bodenpolitik; Verkehrswert; Verkehrswertermittlung; Beleihungswert; Grundstückswert; Aufgaben, Fachschema: Grundstücksrecht~Verkehrswert~Wert (materiell) / Verkehrswert~Wert (materiell) / Wertermittlung~Wertermittlung - Ermittlung~Immobilienrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, Fachkategorie: Gesetzliche Vorschriften zur Bewertung von Immobilien, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Werner Verlag, Verlag: Werner Verlag, Verlag: Werner, Länge: 218, Breite: 156, Höhe: 33, Gewicht: 689, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783472062509 9783472047889 9783472035602 9783472023791 9783472016243, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 11462744,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.